前言 /一笔 46 天交割的收购,把 “模型团队” 装进了芯片公司的组织架构里。
11 月 16 日,AMD 宣布已完成对“AI教母”李飞飞联合创立公司 World Labs 的收购。李飞飞即日起出任 AMD 执行副总裁兼首席科学家,直接向董事长兼 CEO 苏姿丰汇报。
一、一张同框照背后的组织变化
11 月 16 日凌晨,苏姿丰和李飞飞出现在同一张照片里,身上穿着对方公司的外套。
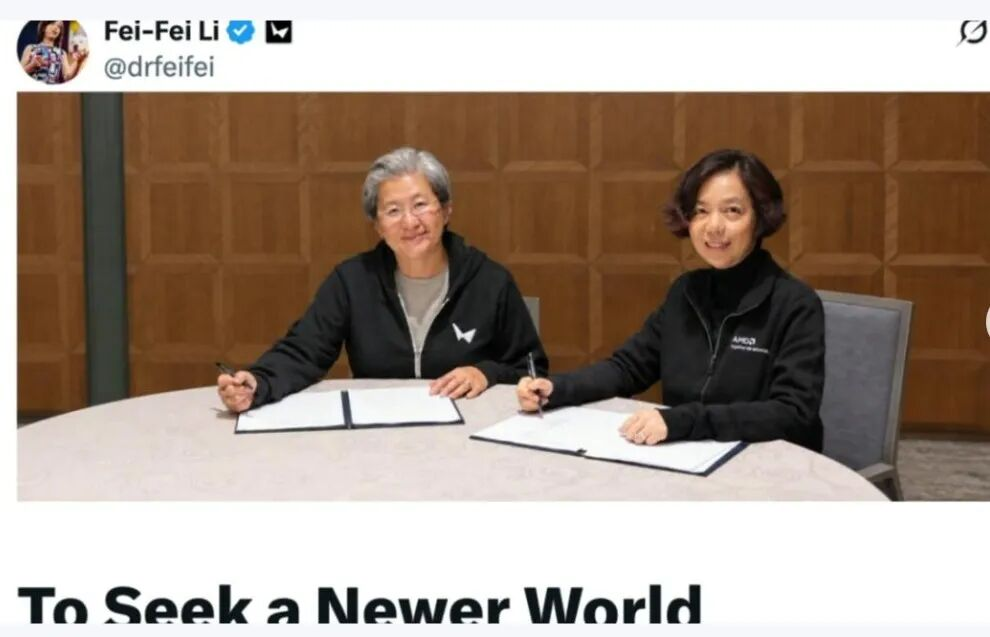
AMD 的官方新闻稿只有四段话,措辞克制。但里面藏着一个不太像芯片公司的动作:这家公司第一次给自己设了 “首席科学家” 这个职位,而这个人管的不是芯片,是模型。
再看交易本身的时间线,会比照片更有信息量:9 月 26 日签署协议、9 月 28 日对外官宣、11 月 13 日完成交割(AMD 提交 SEC 文件)、11 月 16 日对外宣布。前后 46 天,比原定 “2026 年底前” 的计划提前了约六周。
对价是全股票,向 World Labs 原股东定向发行约 1497.8 万股,估值约 82 亿美元。按此折算,隐含每股约 547 美元 —— 低于 9 月 28 日公告当天的收盘价 607.87 美元。这说明 82 亿美元是 “定额”,稀释的是股数,不是金额。股东拿到的是一张面值固定、但随股价浮动的支票。
市场的态度也值得记一笔:9 月 21 日,AMD 受算力业务与物理 AI 预期推动,股价单日涨 9.6%,市值首破 1 万亿美元;9 月 28 日公告当天,收跌 3.61%。
一涨一跌之间,市场其实在问同一个问题:
82 亿美元买的到底是什么?
二、买的不是产品,是 “负载定义权”
先看 AMD 现在的账。
2026 财年 Q3,AMD 营收 133.77 亿美元,同比 + 45%;数据中心业务 85.46 亿美元,同比 + 97%、环比 + 27%,占总营收 64%,部门营业利润率从 25% 升到 34%。Q4 指引约 170 亿美元(±3%),其中数据中心环比再增约 50%,对应约 128 亿美元。管理层明确:
四季度将是数据中心 AI 收入首次超过服务器 CPU 的季度。更有分量的一句来自财报会:2027 年总收入增速指引超过 80%。
支撑这组数字的,是 MI455X 已在本季度量产出货,Helios 机架级系统首批上线客户包括 Anthropic、Meta、微软、OpenAI 和甲骨文。
把这些和 82 亿美元放在一起,逻辑就通了:
大语言模型时代的算力需求是可预测的—— 参数规模、上下文长度、推理并发,几个指标就能框住芯片的显存、带宽和互联设计。但空间智能、机器人仿真、三维交互生成这类负载,需求曲线完全不同:交互式高分辨率世界生成对显存容量、带宽和时延的要求,远超当前大模型。
芯片公司如果只等客户把需求提上门,roadmap 必然慢半拍。把一支模型团队放进体系内,等于装了一个前置的 “需求传感器”——
这不是买产品,是买 “下一代负载长什么样” 的解释权。
三、为什么是 “世界模型”,为什么是现在
李飞飞这条路线,绕开了最拥挤的语言模型战场。
World Labs 2024 年初成立于旧金山,团队规模约 70 人(媒体口径)。2024 年 9 月公开亮相时已完成超 2.3 亿美元融资,a16z、NEA、Radical Ventures 领投,英伟达 NVentures、Adobe 参投;2026 年 2 月又完成 10 亿美元融资,投后估值约 50 亿美元,AMD、英伟达、Autodesk、富达在列。也就是说,82 亿美元较七个月前的估值溢价约 64%。
产品节奏不慢:Marble 于 2025 年 11 月上线;2026 年 9 月发布 Atlas,底层创新是用 “空间上下文” 替换 “文本上下文”,单图或文本提示即可生成完整场景;11 月 5 日推出实时漫游的 Frameboy 研究预览;11 月 12 日 Atlas 向公众与开发者全面开放。
但这条赛道上,AMD 不是唯一的买家,也不是最快的那个:
· 英伟达 2026 年 5 月 31 日在 GTC Taipei 发布 Cosmos 3,号称全球首个完全开放的 “全模态” 物理 AI 基础模型,同时组建 Cosmos Coalition(成员含 Agile Robots、Runway、Skild AI 等)。
· 谷歌 DeepMind 的 Genie 3,可在 720p、24fps 下实时生成可漫游环境。
· LeCun 的 AMI Labs 以 JEPA 架构另走一条路,2026 年 3 月拿下 10.3 亿美元种子轮。
结论很清楚:2026 年,世界模型已经 “基础设施化” 了。模型公司需要算力背书,芯片公司需要模型背书,“研究团队 + 算力平台” 的联合体正在成为标准配置。82 亿美元,是这个俱乐部的入场费 —— 而且不算贵,因为 AMD 是用股票付的。
四、份额叙事要拆成三种口径看
看到 “AMD 挑战英伟达”,先别急着下判断。同一个问题,三套口径给出三个答案:
| 口径 |
英伟达 |
AMD |
来源 |
| 2026 年 AI 加速器营收份额 |
75%-81% |
5%-7% |
SpecForge 汇总(2026 年 9 月) |
| 2026 年全球加速卡出货量(约 1511 万张) |
752 万张 |
81.2 万张 |
瑞银测算,媒体转引 |
| 2030 年长期模型(TAM 1.17 万亿美元) |
68%-70% |
营收约 801 亿美元 |
美银全球研究 |
(说明:以上为不同机构、不同统计对象,不可直接相加或相互替代;国内部分转载中出现的 “AMD 市占 14%” 来自可信度较低的站点,本文不采用。)
大盘在放大:Gartner 预计 2026 年全球 AI 支出 2.67 万亿美元、2027 年约 3.64 万亿,其中超 45% 进入基础设施。
所以 AMD 的真问题不是 “份额低”,而是 “份额的弹性”。从 5%-7% 走到两位数,只需要几个超大客户的机架决策 —— 而 Helios 已经进了 Anthropic、Meta、微软、OpenAI、甲骨文的首批部署。这才是那 82 亿美元真正在赌的东西。
五、中国侧的两组数字,比人事更值得 CIO 看
把视角拉回国内,有两组数字必须并排读。
供给端:截至 2026 年 6 月,我国智能算力规模 2185 EFLOPS,占实际算力供给的 95.1%;而市场对 2026 年高端智算需求的预估约 2576.5 EFLOPS,缺口约 17%。更刺眼的是结构:全国智算中心平均算力使用率仅约 30%;东部需求占 74%,供给只占 55.9%。
需求端:日均 Token 调用量从 2024 年初的 1000 亿,到 2025 年底 100 万亿,2026 年 3 月突破 140 万亿,据央视财经报道 6 月已突破 500 万亿;预计 2029 年推理算力占市场 80%。
两组数字放在一起,结论只有一句:
中国不缺算力,缺的是 “匹配的算力”。“一卡难求” 和 “算力空转” 是同一枚硬币的两面,中间隔着的是需求描述的精度。
这一条,比 AMD 的组织架构变动对 CIO 更有现实意义。
六、企业的落差,才是这笔交易真正的对照面
再看企业侧。Gartner 2026 上半年 CIO 报告的数据很不好看:81% 的企业计划增加 AI 投入,但 59% 的 AI 项目未能落地投产,71% 的 CIO 难以筛选出能带来可量化业务成果的用例;同时 63% 的 CIO 预计到 2027 年财务问责标准将进一步提高,而 14% 的传统 IT 支出根本不在 CIO 预算范围内。
其他机构的口径互相印证:
· McKinsey《State of AI 2026》:仅 37% 的组织称 AI 对 EBIT 有贡献,EBIT 中 AI 占比超 5% 的 “高绩效者” 约 6%。
· BCG:只有 5% 的企业属于能在规模上兑现 AI 价值的 “未来型”,60% 大量投入后收入与成本几乎无变化。
· PwC:20% 的企业拿走了 74% 的 AI 价值增量。
对照起来看,荒诞感就出来了:
芯片公司愿意花 82 亿美元去买 “对下一代负载的理解”,而大量企业连 “自己明年要跑什么负载” 都说不清。差距不在算力预算,在负载认知。AMD 买的是需求侧的洞察,很多企业缺的恰恰是同一件东西。
七、面向 CIO 的五条行动建议
以 CIO 圈层的观察,这一轮最有效的动作都不是 “加预算”,而是 “把话说清楚”。
1. 把 “算力盘点” 换成 “负载盘点”。 把未来 12 个月要跑的负载分成四类:LLM 推理、Agent 长上下文、视觉与仿真、结构化数据计算,逐类标注显存、带宽、P95 时延、并发峰值,产出一张 “负载 — 芯片匹配表”。
验收指标:每类负载的元 / 百万 Token 成本、P95 时延、闲时占比。
2. 把 “Token 单位经济学” 写进预算科目。 Gartner 所说的 14% 预算盲区,主要就藏在 AI 云消费里。要求供应商按 Token 或按任务报价,建立 “成本 — 质量” 双台账,按季度复盘缓存命中率与闲置率。Token 计量本身会 “注水”(高缓存命中场景的计价差异极大),所以口径必须写进合同。
3. 世界模型:不追概念,先设三道门槛。 优先看三类可验证场景:工艺 / 产线仿真、仓储物流机器人训练、工程与选址可视化。是否投入,用三个问题筛:能否替代真机数据采集(公开信息显示真机采集成本约 500-2000 元 / 小时)?能否把验证周期从月压到天?能否给出可审计的物理误差?
提醒:国内工业数字孪生项目中标口径目前仅百亿元量级,且多停留在试点。热潮与交付之间,还有距离。
4. 供应商策略从 “单点绑定” 转向 “双栈可迁移”。 模型层保持接口抽象、评测集自持,算力层保证至少两家可跑,把 “迁移成本” 写进合同条款。判断窗口已经打开:Helios 进入五家头部客户的首批部署,是供给端第一次出现真实替代。
5. 组织与问责,先于采购。 把 AI 支出纳入 CIO 预算科目(先消灭那 14% 的盲区),设 “投产率” 这一硬指标(对标 59% 未投产),每季度向 CEO 报一张 “用例 — 投产 — 收益” 三列账。 这也是我们在今年多场 CIO 闭门交流中反复听到的诉求:
不是不给钱,是钱要说清去了哪儿。
八、三点判断,一条提醒
判断一:这笔账真正的含义,是芯片公司开始为 “还没出现的负载” 提前付费。 82 亿美元约等于 AMD 一个季度的数据中心收入(Q3 为 85.46 亿美元)。用四分之一的年化 AI 收入去买一个 “需求传感器”,本质是把研发风险前移到了资本开支里。这笔钱能不能回本,要等下一代产品流片才见分晓。
判断二:中国 CIO 的机会不在 “买到同样的卡”,在 “更早把负载说清楚”。 在供给结构性错配、利用率仅约 30% 的市场里,能把场景翻译成算力参数的企业,在采购桌上就握有定价权。这是低成本、高确定性的竞争力。
判断三:模型与芯片的 “双向背书” 会成为常态,但整合是真正的难关。 独立研究节奏与芯片公司按季度结算的商业节奏,天然冲突。谷歌收购 DeepMind 十年后的合并与人才流失,是现成的参照。李飞飞公开信里的关键词是 “开放”,这个定位在销售压力下能维持多久,是值得持续跟踪的指标。
一条提醒:信源卫生,也是一种基础设施能力。 本轮传播中出现了 “英伟达创始人辞职致股价大跌 14%” 的说法。截至发稿,我们未在英伟达官方渠道获得证实,多家转载亦未给出原始信源,个别自媒体甚至出现 “份额只剩 28%” 等无法追溯的数据。对 CIO 而言,这类噪声已经不只是阅读体验问题 —— 它会直接污染技术选型和预算决策。
算力预算要治理,信源同样需要治理。
第四十二届CIO班招生
国际CIO认证培训
首席数据官(CDO)认证培训
责编:zhanghy
免责声明:本网站(http://www.ciotimes.com/)内容主要来自原创、合作媒体供稿和第三方投稿,凡在本网站出现的信息,均仅供参考。本网站将尽力确保所提供信息的准确性及可靠性,但不保证有关资料的准确性及可靠性,读者在使用前请进一步核实,并对任何自主决定的行为负责。本网站对有关资料所引致的错误、不确或遗漏,概不负任何法律责任。
本网站刊载的所有内容(包括但不仅限文字、图片、LOGO、音频、视频、软件、程序等)版权归原作者所有。任何单位或个人认为本网站中的内容可能涉嫌侵犯其知识产权或存在不实内容时,请及时通知本站,予以删除。
 抢沙发