2026-09-21 13:30:26 来源:
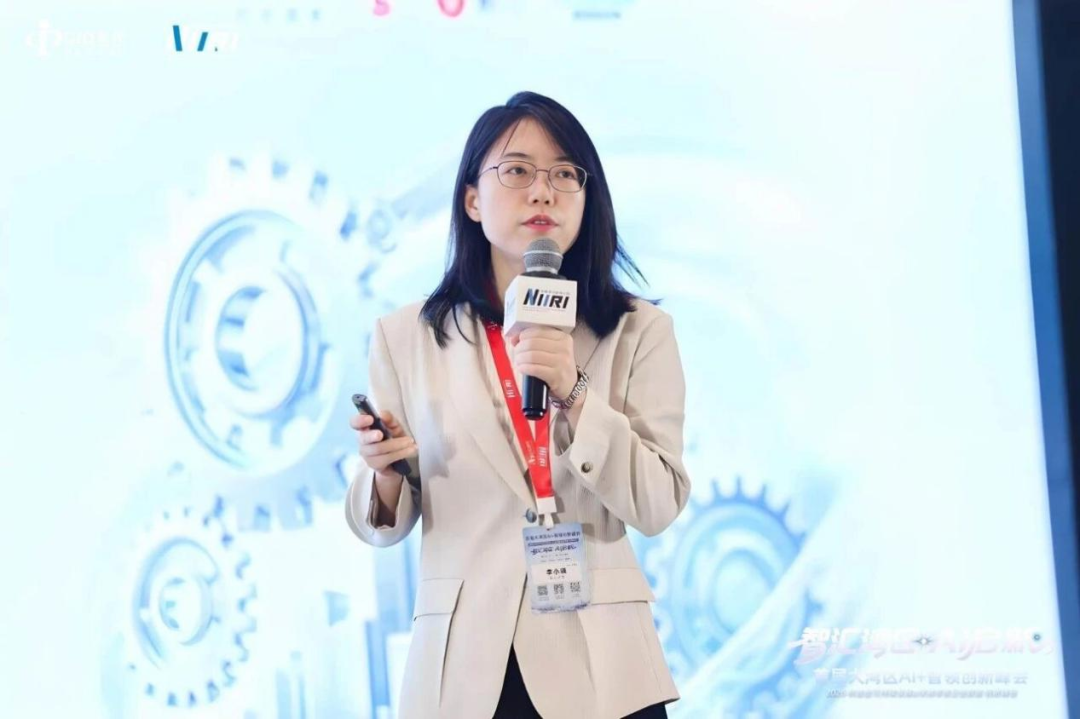
经济学教授、博导 李小瑛
近日,由 CIO 时代主办、新基建创新研究院提供智库支持的 “湾区启新,智造未来|2026 制造业可持续发展创新峰会暨首届大湾区 AI + 智领创新峰会” 在深圳举办。主题演讲环节,中山大学粤港澳发展研究院副院长、经济学教授、博导李小瑛深度解读了《中国企业出海趋势及案例研究报告》,为大湾区制造企业全球化经营提供务实思考。
格局重塑:全球产业变迁下,
出海重心落子东南亚
回顾全球产业转移百年演进,可以清晰看见一条时代分界线。战后第一轮产业转移发生在上世纪 50-70 年代,美国纺织、钢铁产业向日本、西德外迁;70-80 年代,东亚崛起,产业进一步向亚洲四小龙流转;1990-2018 年全球化高潮到来,中国成为世界工厂,深度嵌入全球分工体系。2018 年至今,全球价值链开启范式重构,“中国 + 1” 模式广泛落地,技术安全成为全球产业布局重要考量,全球南方成为第四次全球产业转移浪潮的核心主阵地。
聚焦国内,广东企业作为出海先锋,完整经历三波出海浪潮。第一波在 2004-2008 年,国内首次遭遇民工荒,劳动力成本抬升,出海是寻找廉价劳动力的现实选择;第二波为 2008-2018 年,珠三角腾笼换鸟加速,土地、用工成本全面攀升,大量企业向外寻找出路;而 2019 年至今的第三波浪潮,底色截然不同,贸易摩擦叠加地缘风险,企业不再简单转移产能,开启从产品出海、产能出海迈向生态出海的体系化全球化进程。
自 2023 年起系统性跟踪调研出海企业,大量一线样本印证:今天的出海,早已不是简单把生产线搬去海外。
从对外直接投资数据看,中国企业海外空间布局呈现鲜明的 “亚洲热、欧美冷” 特征。2024 年中国 OFDI 流量达到 1922 亿美元,超过八成资金流向亚洲;截至 2024 年末,亚洲投资存量突破 2.2 万亿美元,占据我国对外投资存量半壁江山,是中国企业全球化的战略压舱石。而在亚洲内部,东盟已经超越日韩、中国香港,成为流量最集中、增长最快的次区域。十年间我国对东盟投资规模增幅超 135%,投资流量从 146 亿美元增长至 343.6 亿美元,东盟完成身份跃迁:从一个重要销售市场,升级为不可或缺的生产基地和供应链伙伴。
东盟五国新加坡、印尼、泰国、越南、马来西亚,各自具备差异化的比较优势,构成中国企业布局东南亚的基本盘。新加坡充当总部与合规枢纽,科技金融双轮驱动;印尼手握镍矿等核心资源,重点发展重工业与电池产业链;泰国被誉为亚洲底特律,聚集 7 家中资车企,打造新能源汽车制造集群;越南作为电子制造离岸中心,深度承接立讯、歌尔等企业的供应链转移;马来西亚则成长为半导体封测与数字节点。但机遇背后是显著的梯度差异:从法治体系、外资准入、土地政策,到劳动力成本、语言文化、对华社会认知,五国营商环境鸿沟客观存在。
土地制度上,马来西亚、泰国工业园区允许外资持有土地产权;印尼、越南土地国有,外资只能获取长期租赁使用权。人力层面,越南、印尼制造业月薪维持在 200-500 美元,人口年龄中位数 30 岁上下,是劳动密集型产业理想承接地;新加坡人力成本高昂,同时面临老龄化压力。文化摩擦同样不可忽视,新加坡、马来西亚英语普及、华裔人口占比高,沟通协调成本低;泰国、印尼英语普及度不足,跨文化管理挑战突出。在政商认知层面,各国态度分化,印尼、马来西亚对华战略结盟倾向高,泰国呈现 “经济高依赖,态度低热情”,越南保持强经贸互动、弱政治靠拢,新加坡坚持理性中立。企业出海东盟,绝不能用一套模板复制到全部国家,必须针对国别做精细化研判。
路径分化:企业与园区双轮驱动,
出海模式多元演进
不同行业的出海企业,也呈现完全不同的画像与发展路径。传统产业企业分化为 “进取型” 和 “规避型” 两类。进取型品牌出海,以美的集团为代表,通过收购海外品牌、搭建全球研发中心,借助跨境数字化渠道直面终端消费者,打造自主品牌,美的在全球布局 30 余个生产基地,2024 年海外收入占比超 40%。与之对照,大量珠三角中小电子、鞋服企业属于规避型被动出海,为应对关税摩擦追随客户落地海外,仅仅完成产能空间位移,代工模式没有本质改变,核心竞争力并未实现跃升。
以新能源汽车、动力电池为代表的新兴产业企业,则从被动避险转向主动出击,依托非对称技术优势实现弯道超车,不少企业自诞生就具备天生国际化基因。这类企业需要深度研判海外法案、补贴政策,灵活运用投资、合资、技术授权多种模式,主动参与国际标准制定,把合规能力转化为竞争壁垒。比亚迪就是典型样本,2024 年新能源汽车全球销量 427 万辆,在泰国、巴西、匈牙利布局生产基地,完成技术 + 产能双重输出。
生产性服务业出海,则走出 “伴随出海” 到 “生态赋能” 的道路。作为轻资产、技术密集行业,服务商跟随制造企业向外布局,把国内服务外资的经验转化为赋能中企出海的能力。以阿里云为例,在新加坡、德国、印尼等多地部署数据中心,为出海企业提供云计算底座,再进一步整合本地资源,完成从单一服务输出向产业生态赋能升级。
在企业个体出海之外,海外产业园成为中国企业抱团出海的重要载体。回顾发展历程,1992-2004 年属于自发萌芽阶段,企业自主自建园区,缺少顶层政策引导;2005-2012 年进入有序发展期,国家确立申报制度,海外经贸合作区上升为国家战略;2013 年至今,在“一带一路”驱动下迎来高速发展。截至 2024 年末,我国海外产业园落地 40 多个国家,累计投资超 830 亿美元,仅东盟就拥有 30 余座合作区,入驻企业超过 2100 家。
当前国内海外产业园演化出五类成熟模式:以中埃・泰达苏伊士为代表的境外经贸合作区,拥有政府背书,政策确定性强;马中关丹产业园代表两国双园模式,依靠双边政府顶层设计,实现跨境政策创新;吉布提国际自贸区是国央企产业园,绑定港口能源基建,拥有低成本融资优势;印尼青山工业园属于民企龙头驱动园区,带动上下游抱团出海,压低制度与物流成本;莱基自贸区代表多元主体共建模式,政府、国企、民企、东道国多方参与,风险共担提升经营韧性。产业园的价值,就是帮助出海企业降低制度性交易成本,解决单打独斗落地难的痛点。
破局思考:从“走出去”到“走进去”,
大湾区如何把握全球化新机遇
但繁荣的出海图景之下,本地化困境依旧横亘在企业面前,构成系统性挑战。首先是合规负担,数据合规、劳工法规、外资安全审查、ESG 披露多重规则叠加,合规已经成为刚性运营成本;其次是跨文化管理冲突,国内指令式管理模式与本地文化发生碰撞,部分国家员工高离职率让很多企业水土不服;第三是市场准入与品牌适配难题,产品标准、营销体系照搬国内,很难突破海外高端市场;国际化复合型人才缺口突出,出现引不来、融不进、留不住的困境;同时,本地家族商业势力盘根错节,政商沟通渠道有限;部分企业孤岛式运营,供应链封闭,还会引发社区舆论的抵触情绪。
演讲提出,企业全球化的终极命题,是完成从 “走出去” 向 “走进去” 的跨越,构建一套系统性破局策略。第一坚持合规先行,搭建数据隐私、劳工法、ESG 三位一体的全球合规治理架构,合规不是一次性项目,而是长期迭代的运营能力。第二推进人才本地化,采用外派 + 本土双轨制,让本地高管主导日常运营,中方团队聚焦战略层面,搭建全周期人才管理体系。第三深度融入本地产业生态,主动对接本土供应商、政府、社区,参与公益基建项目,通过海外研发中心吸纳本地人才,实现产业扎根。第四推动品牌文化共生,不再简单翻译输出国内品牌,转向品牌共创,尊重当地文化习俗,结合本土场景完成产品迭代,实现情感共鸣。
立足粤港澳大湾区,峰会也给出分层建议。政府层面,可以发布海外投资合作指导目录,搭建国家级风险预警数据库,推进 AEO 互认,建立跨部门出海协同办公室;机构层面,推动海外设立实体化企业服务驿站,整合湾区专业服务资源提供一线贴身支持;进一步释放香港的战略中枢价值,打造区域离岸财资中心、国际人才枢纽,推动国内标准与国际 ESG、产品认证规则对接,依托河套合作区完成科研成果的国际转化。
★ 写在最后 ★
站在产业观察者角度,给大湾区出海制造企业带来深刻启示:过去出海比拼成本红利,今天出海比拼韧性、合规、本地化生态运营能力。无论是单打独斗的龙头企业,还是抱团入驻园区的中小企业,都要摒弃 “搬厂即出海” 的简单思维。东盟作为核心阵地,国别之间的营商环境差异远大于共性,需要企业做好精细化调研。
未来,中国企业全球化的胜负手,不在于产能规模,而在于能不能真正嵌入当地社会,完成从商品输出到价值共生的跃迁。
免责声明:本网站(http://www.ciotimes.com/)内容主要来自原创、合作媒体供稿和第三方投稿,凡在本网站出现的信息,均仅供参考。本网站将尽力确保所提供信息的准确性及可靠性,但不保证有关资料的准确性及可靠性,读者在使用前请进一步核实,并对任何自主决定的行为负责。本网站对有关资料所引致的错误、不确或遗漏,概不负任何法律责任。
本网站刊载的所有内容(包括但不仅限文字、图片、LOGO、音频、视频、软件、程序等)版权归原作者所有。任何单位或个人认为本网站中的内容可能涉嫌侵犯其知识产权或存在不实内容时,请及时通知本站,予以删除。
 抢沙发